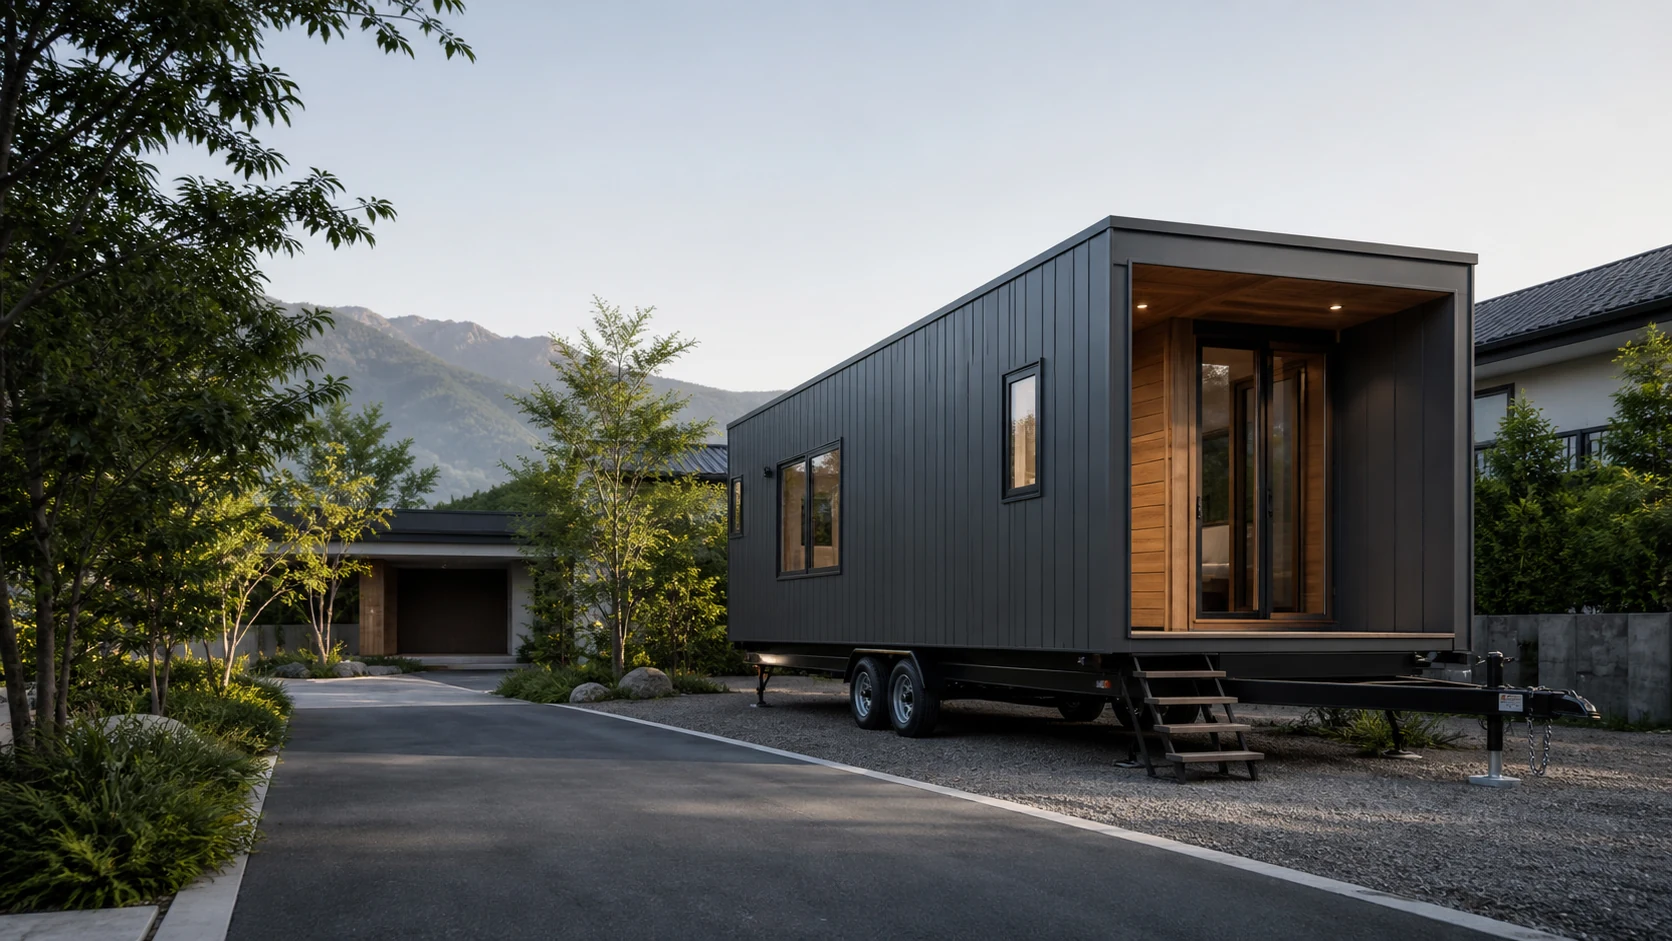
トレーラーハウスで節税
車両判定・耐用年数・
設置条件を解説
車輪があるだけで、税務上・建築行政上の扱いが決まるわけではありません。移動可能性、接続方法、用途、取得価額、事業供用、運用収支、撤去・売却までを整理し、自社で採用できる条件を確認します。
設置場所が未確定でも相談可能/行政・税理士へ共有できる整理資料/オンラインで全国対応
最終更新
トレーラーハウスの節税で
最初に確認する3つの条件
トレーラーハウスは購入額だけでなく、資産区分・耐用年数・事業供用・維持と出口を購入前に確認します。
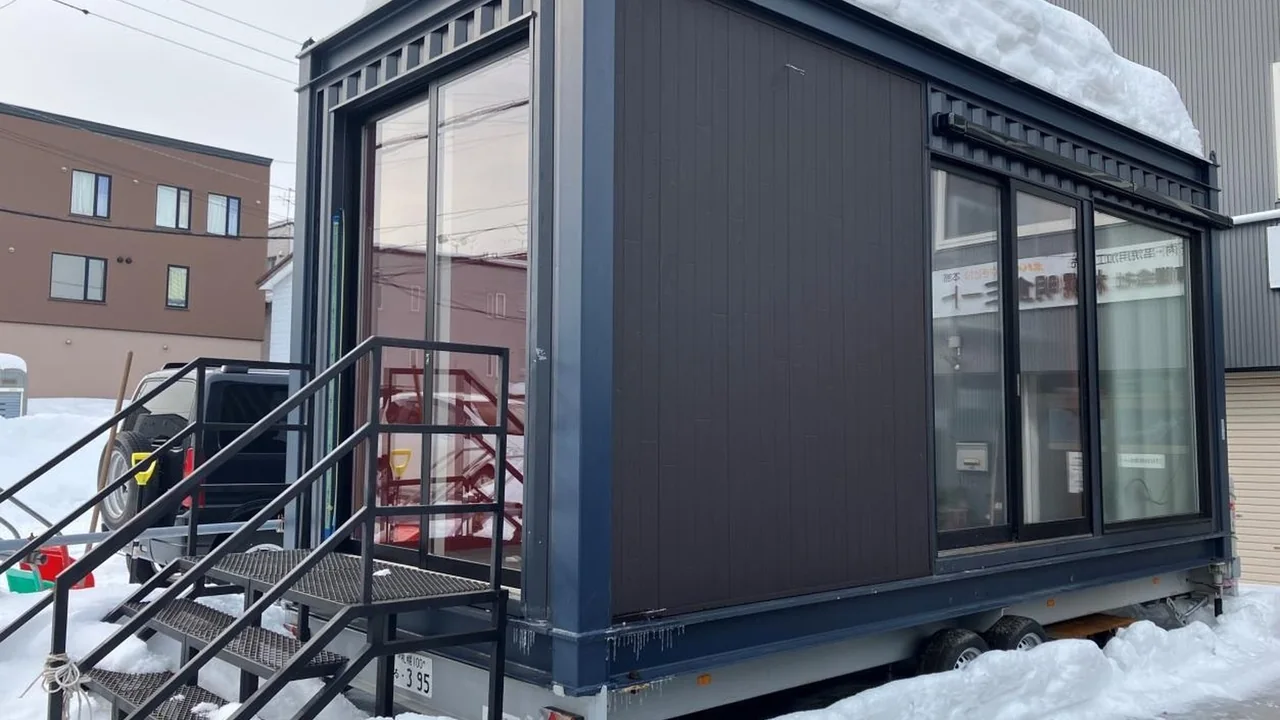
最初に車両か建築物かを確認
商品名がトレーラーハウスでも、土地に定着し、随時かつ任意に移動できない状態なら建築物として扱われ得ます。車輪・牽引装置の維持、設置から道路までの搬出経路、階段やデッキ、給排水・電気・ガスの接続方法を現物と図面で確認します。
車輪が付いていることや、一時的な移動許可を取得できることだけで、建築物に当たらないとは判断できません。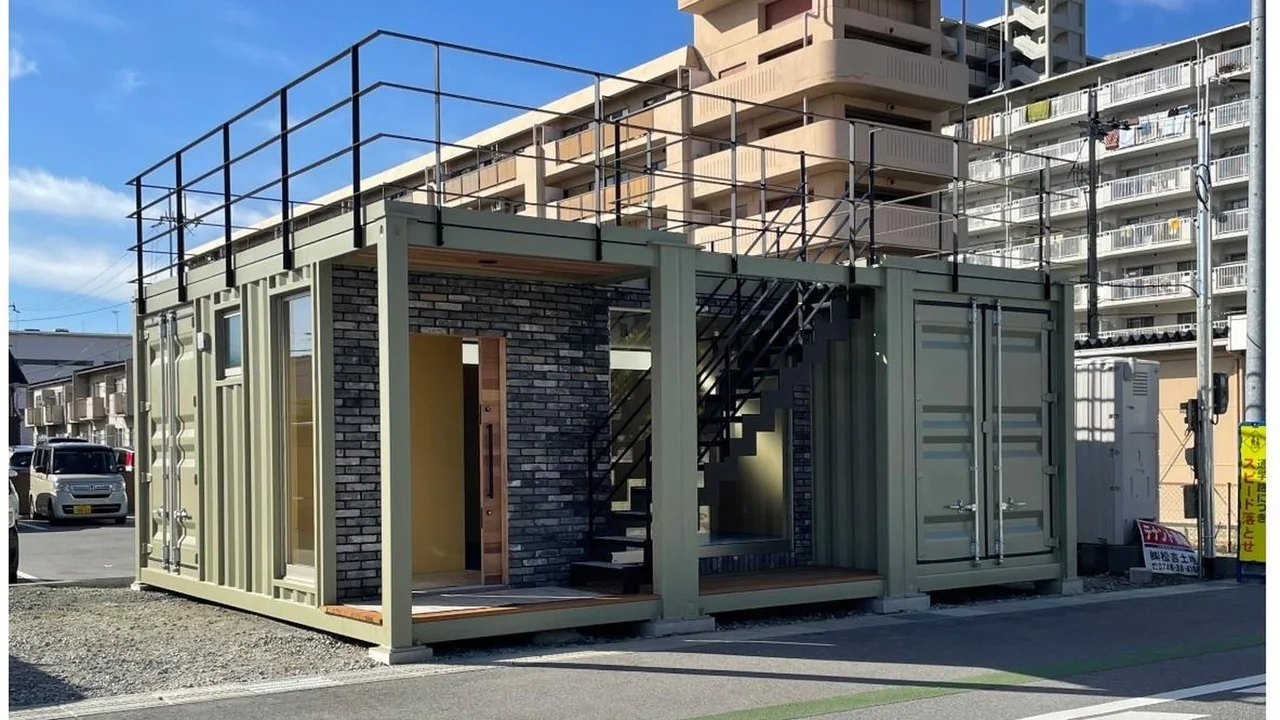
用途と取得価額を分けて確認
仮に車両として整理する場合でも、耐用年数は実際の用途や資産区分で確認します。自己使用、貸与、長期賃貸などの運用形態に加え、シャーシ、本体、内装、空調、厨房、給排水設備、デッキ、基礎、造成工事を分けて検討します。
『トレーラーハウスなら一律4年』とは限りません。4年モデルは比較用とし、個別資産の分類は資料と実態で判断します。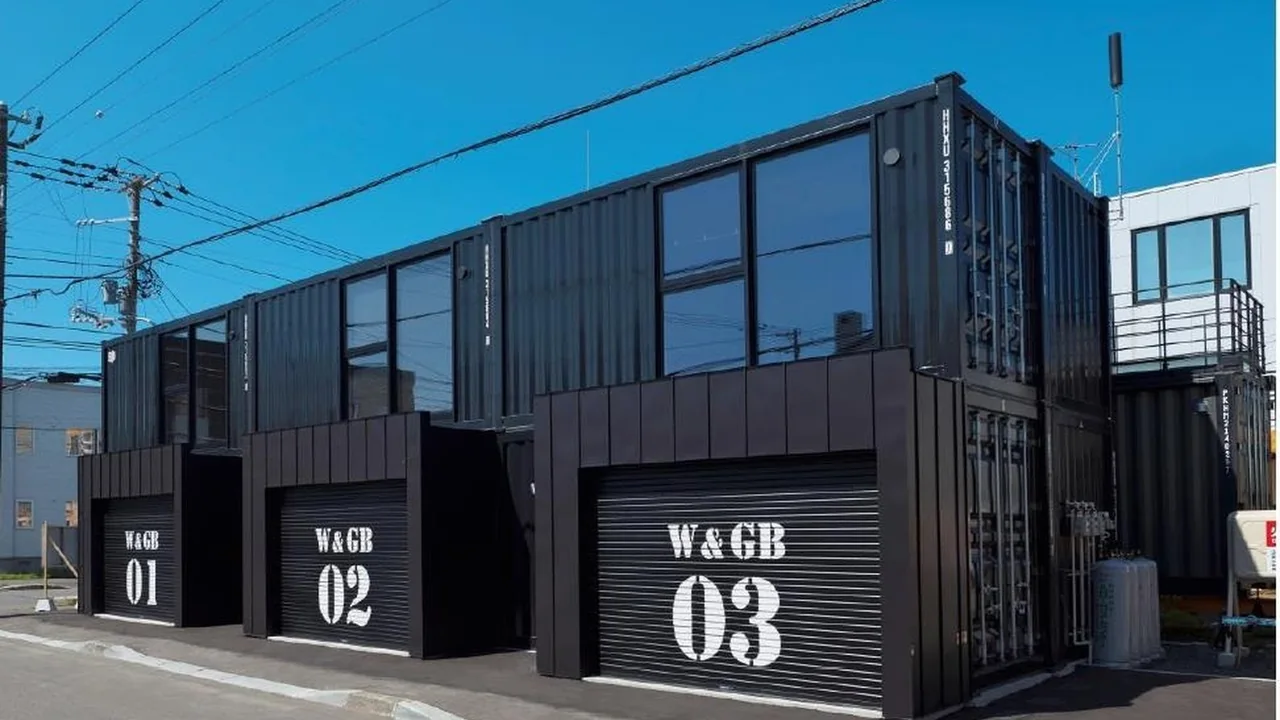
設置・運用・撤去の総額で判断
取得価額の償却が早くても、土地賃料、運搬、設置、接続、保険、点検、修繕、許認可、集客、人員、撤去、保管、原状回復で現金が流出します。税効果と事業収支を分け、導入しない案と同じ期間で比較します。
節税額ではなく、法令に沿って運用でき、撤去まで含めて税引後の手残りが残るかで判断します。トレーラーハウスの節税とは?
仕組みをわかりやすく解説
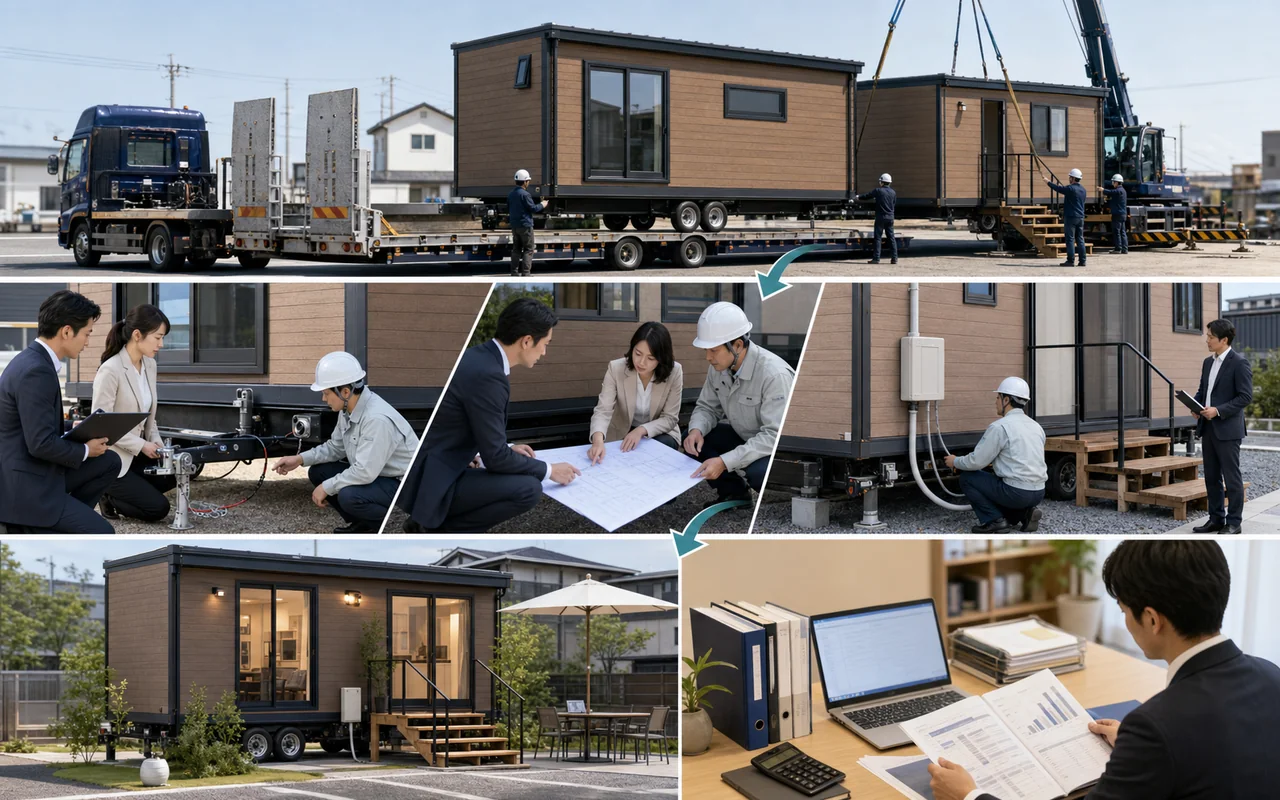
事業に必要なトレーラーハウスを取得し、実態に合う資産区分・耐用年数・償却方法・供用月数で減価償却する考え方です。購入前に、移動可能な車両として運用するのか、土地に定着した建築物として扱われるのかを確認し、設備と工事を分けます。
-
01 STEP
移動可能性を確認
車輪、牽引装置、接続部、階段・デッキ、搬出経路、公道走行条件を現物と配置図で確認し、行政へ相談します。
-
02 STEP
資産と供用を分ける
本体、シャーシ、内装、設備、設置工事を明細化し、資産区分、耐用年数、業務に使い始めた月を整理します。
-
03 STEP
運用と出口を記録
売上、稼働、点検、移動可能な状態の維持、許認可、移設・撤去・売却の条件を継続的に記録します。
建築物該当性、車両登録、公道走行、用途別許認可、税務上の資産区分はそれぞれ確認先が異なります。
なぜトレーラーハウスの節税が
注目されているのか
トレーラーハウスは、短期償却だけを目的に選ぶ資産ではありません。事業に必要な空間をつくり、条件が合えば移設や再利用の余地を持てる点を、法令・運用・出口と一緒に評価します。
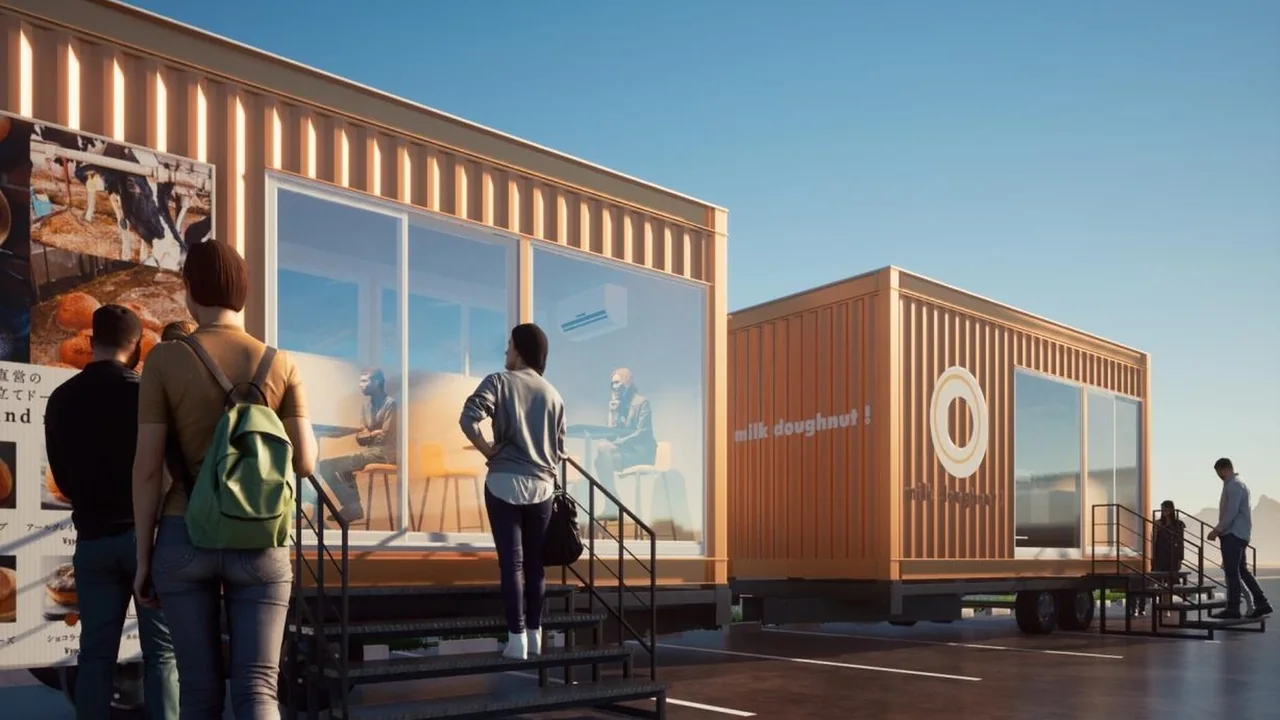
店舗、受付、事務所、休憩所など、目的に必要な内装・設備をまとめられます。用途に応じた法令とインフラ条件を満たすことが前提です。
本体、シャーシ、内装、設備、外構・接続工事を分けると、初期費用と撤去時に残る資産が見えます。税務上の分類はその内訳と実態で確認します。
車両として移動可能な状態を維持し、牽引・経路・再設置条件が整えば、拠点変更の選択肢になります。移送費と休業期間は事前に見積もります。
土地の返還、原状回復、保管、移設、再利用、売却を購入前に比較できます。中古価格は仕様と状態に左右されるため、査定額を保証値にしません。
トレーラーハウス導入の
メリット5選
税務だけでなく、本業での活用、維持、将来の出口まで導入価値を5つに整理します。
01.税務判断の前提を見える化できる
車輪、牽引装置、接続方法、設置状況、用途を一枚の確認表にすると、資産区分と耐用年数を専門家へ相談しやすくなります。希望する処理から逆算せず、現物の事実を先にそろえます。
4年モデルは比較用に限定し、車両・建築物・設備・構築物などの可能性を内訳ごとに確認します。
02.本体と設備・工事を分けて管理できる
シャーシ、本体、内装、空調、厨房、給排水、電気、デッキ、造成を明細化すると、取得価額、維持費、撤去時に残る資産を把握できます。追加工事が生じた際の予算管理にも有効です。
一式見積のまま契約せず、資産の内容、数量、設置場所がわかる資料を取得します。
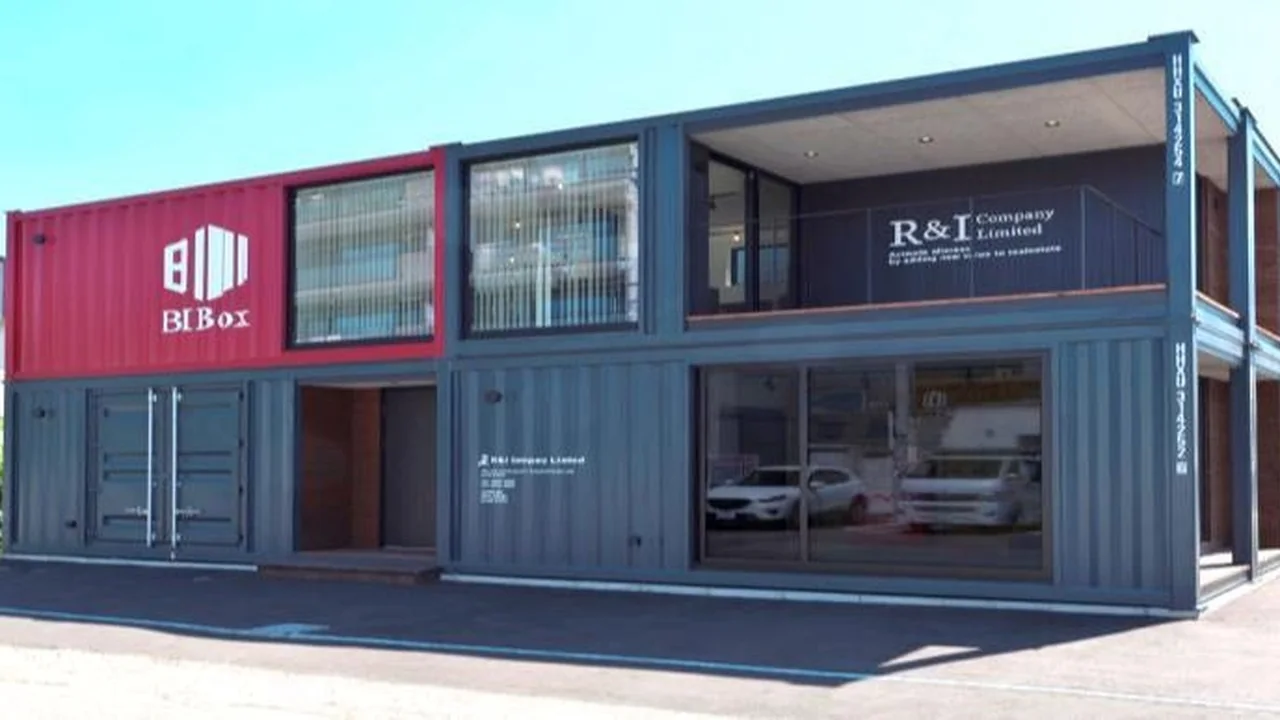
03.小規模拠点の採算を検証しやすい
店舗、受付、ショールーム、事務所など用途を絞り、客数、客単価、稼働日数、人員、土地賃料を置いて採算を検証できます。既存建物の改装案や賃貸物件案と同じ期間で比較します。
事業実態のない保有ではなく、誰が・いつ・何の業務に使い、どの収入や効率へつながるかを明確にします。
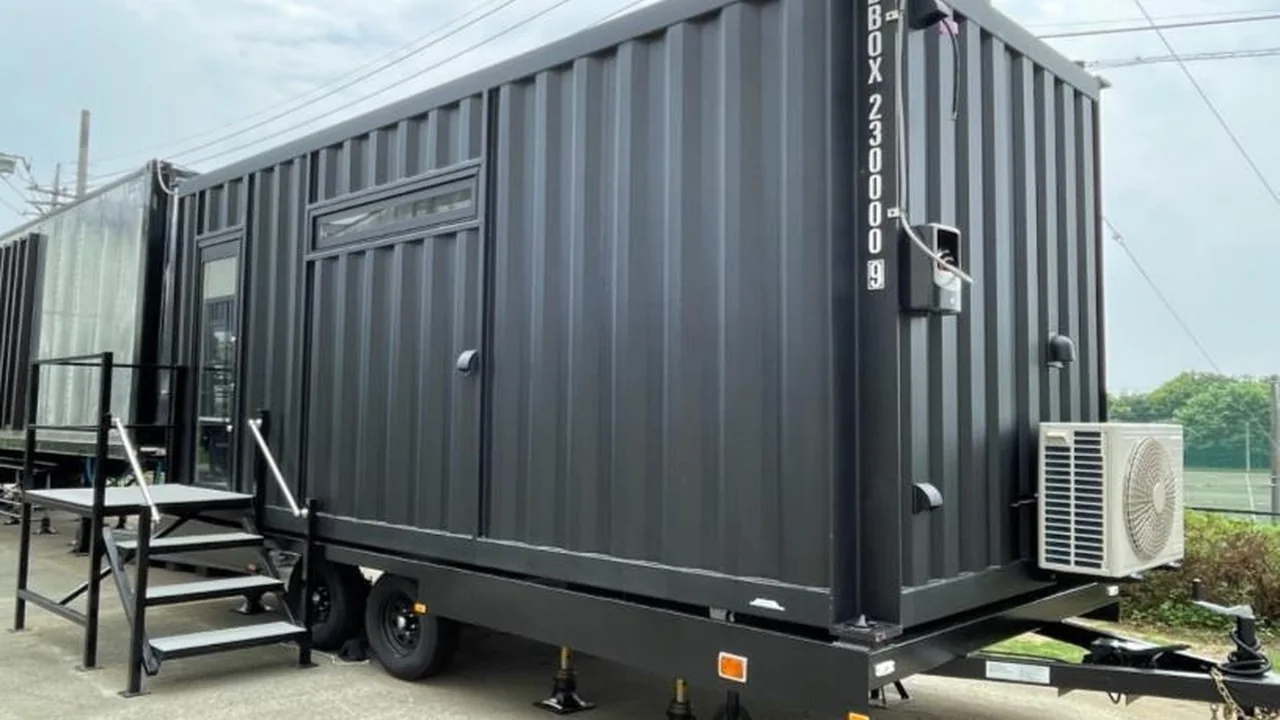
04.移設可能性を事業計画に残せる
移動可能な状態と法的条件を維持できれば、工期終了、需要変化、土地契約終了に合わせて移設を検討できます。移送車両、道路幅、経路、再接続、休業日数を具体化します。
『動かせる』という説明だけで判断せず、実際の牽引方法、費用、搬出経路、移設先候補を記録します。
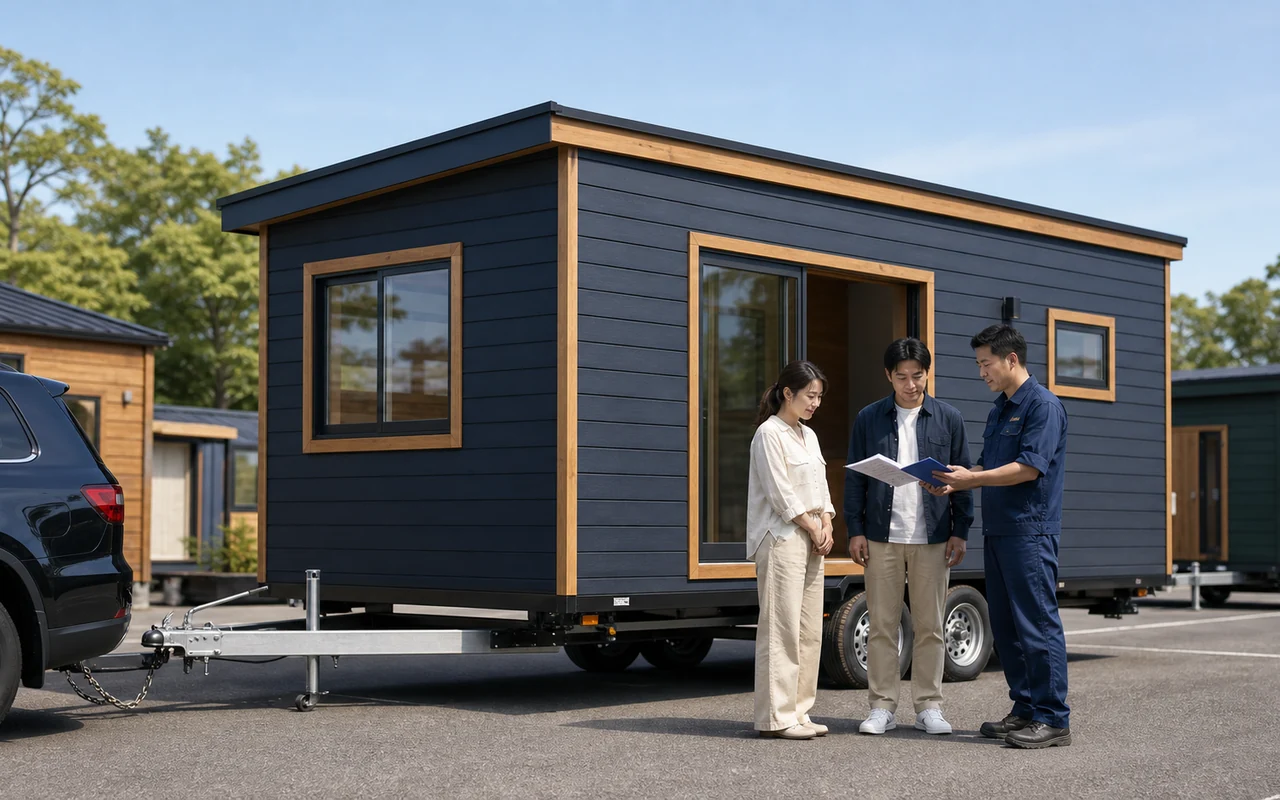
05.撤去・再利用・売却を比較できる
保有期間終了時に、同一敷地で継続、別拠点へ移設、用途変更、売却、解体・撤去を比較できます。土地原状回復、本体の査定、運搬・保管費を置き、出口の手取りを保守的に見ます。
売却価格や移設可能性は保証せず、法令、状態、サイズ、設備、運送条件を定期的に再確認します。
トレーラーハウスを比較する
5つの判断材料
購入額や節税効果だけで決めず、契約前に比較する実務条件を5つに絞りました。
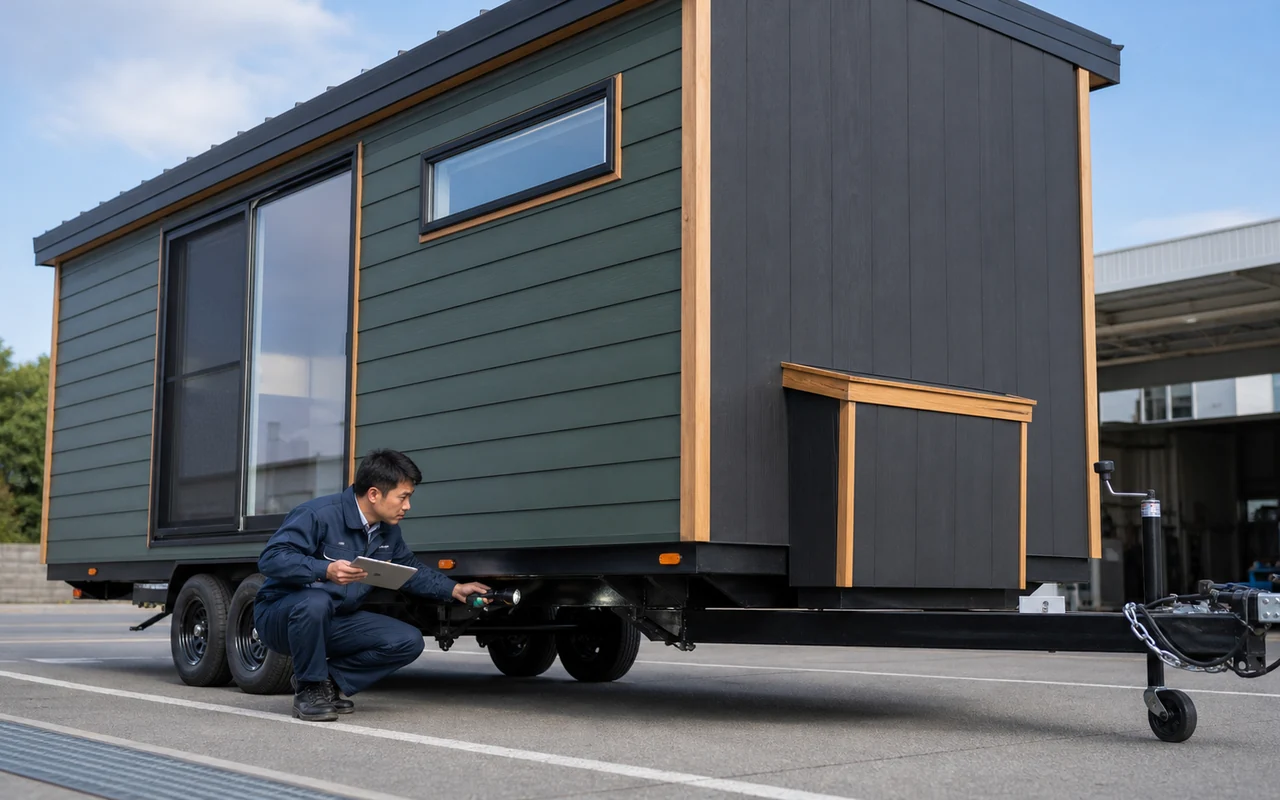
01.車輪・牽引・走行条件
車輪や車軸が荷重を支え、牽引装置が機能し、必要なときに搬出できるかを確認します。タイヤを外す、車軸を劣化させる、周囲を固定物で囲むなど、移動を阻害する運用を避けます。
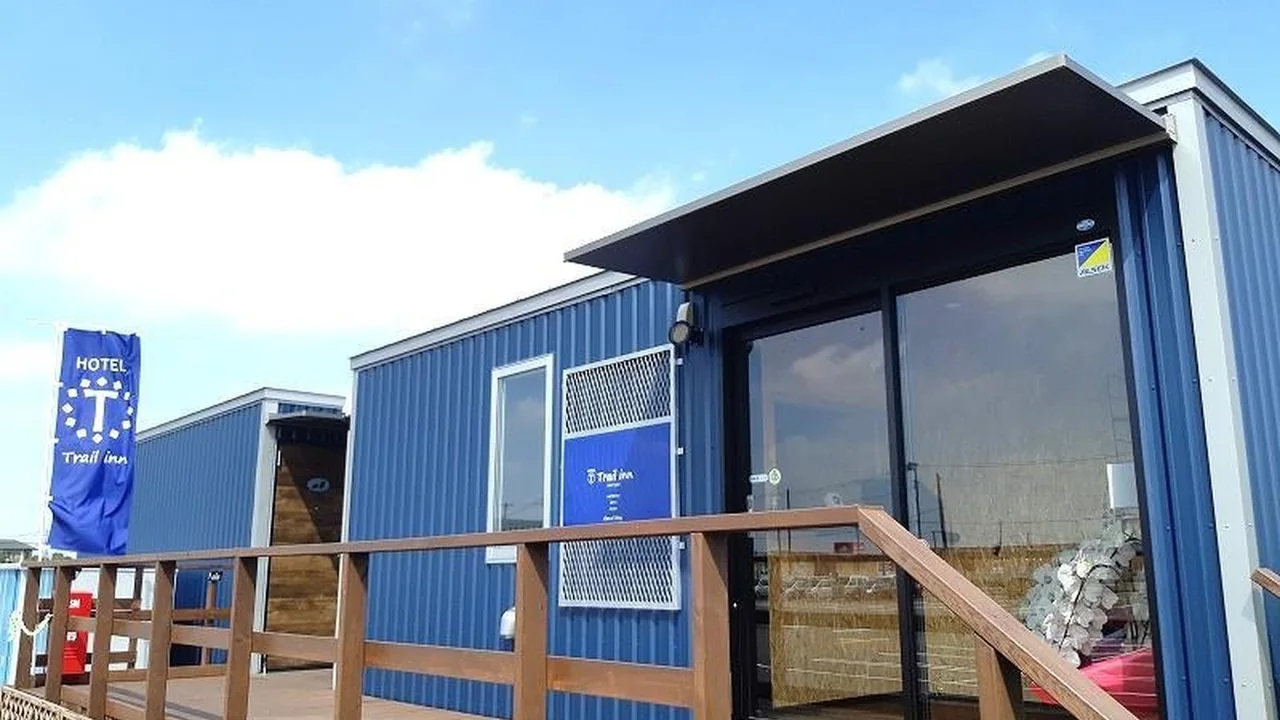
02.階段・デッキ・設備接続
階段、デッキ、テラス、囲い、給排水、電気、ガス、通信が、移動時に速やかに切り離せるかを図面と現物で確認します。固定方法と切離し手順、必要な工具、作業時間を記録します。
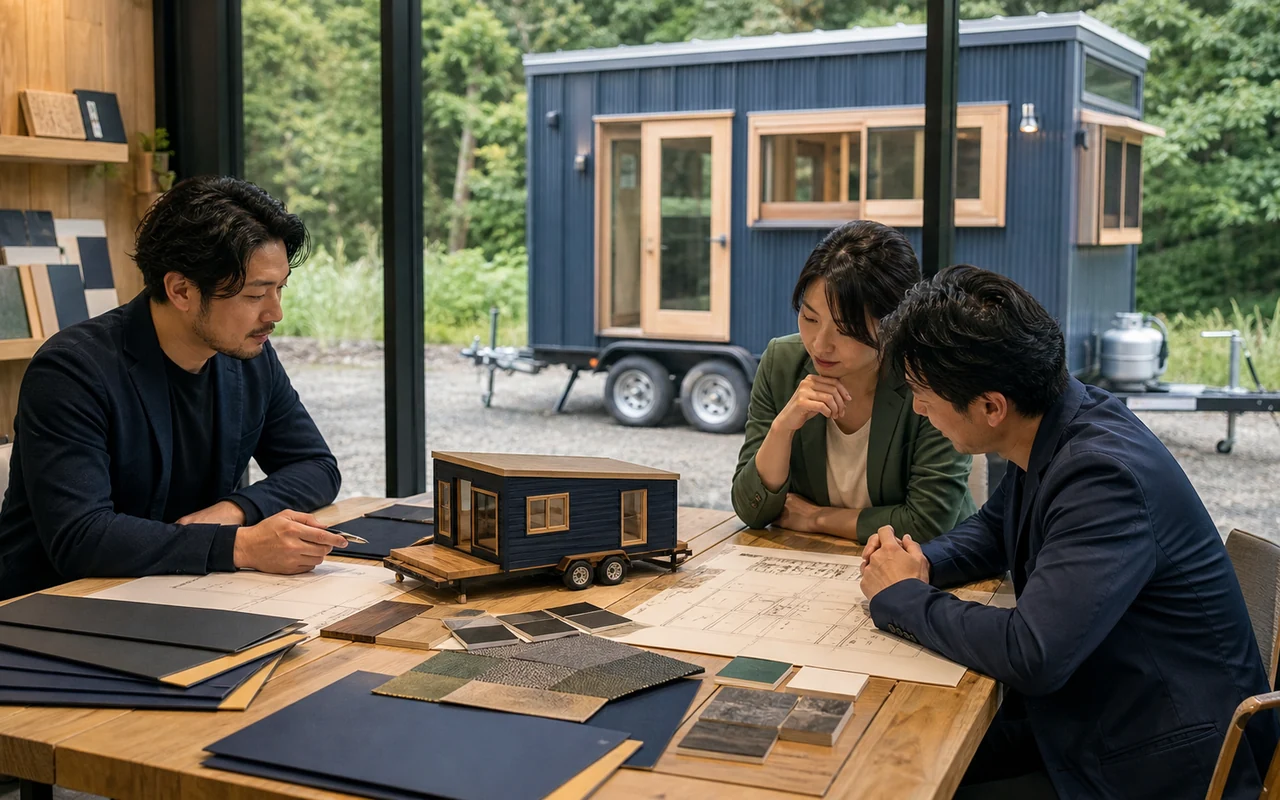
03.本体・設備・工事の内訳
本体価格だけでなく、シャーシ、内装、空調、厨房、給排水、電気、家具、デッキ、基礎、造成、運搬、設置を項目別にします。取得後の追加工事が修繕か資本的支出かも確認します。
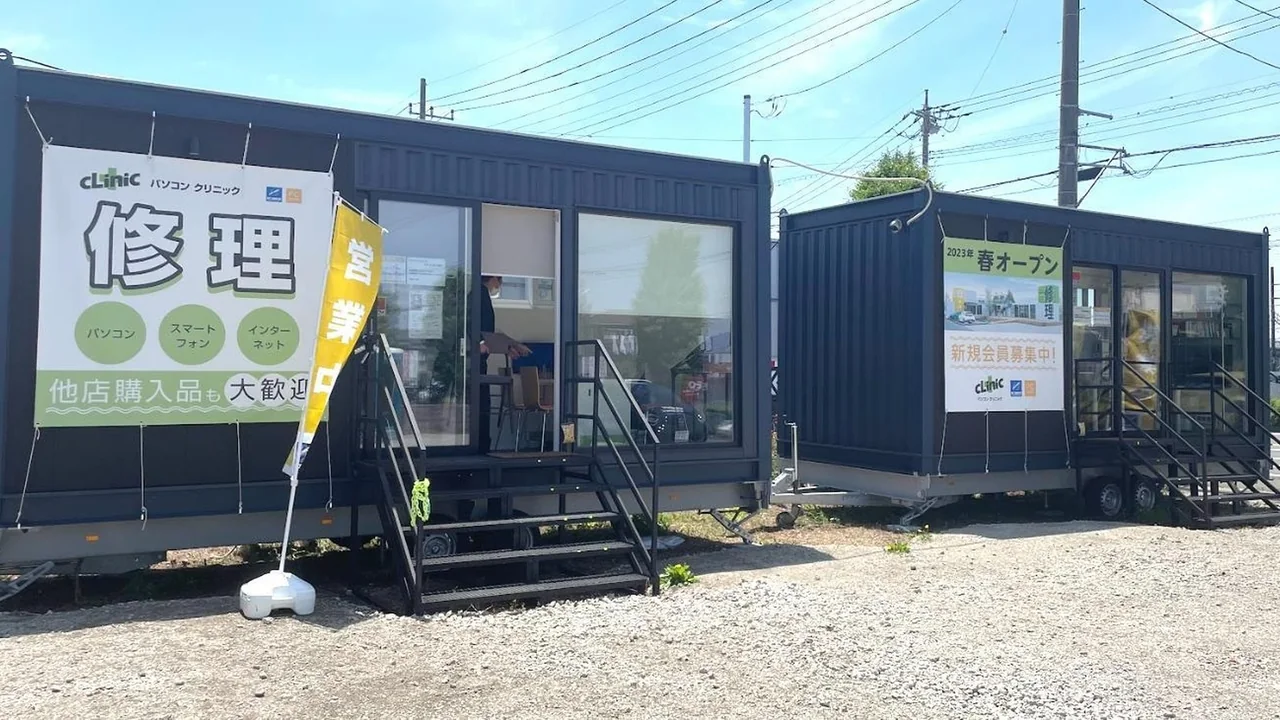
04.用途・立地・許認可
店舗、事務所、宿泊、休憩所など用途と、都市計画、建築、消防、保健所、旅館業、道路・車両関係の確認先を整理します。土地契約が目的用途と設置・撤去を許容するかも確認します。
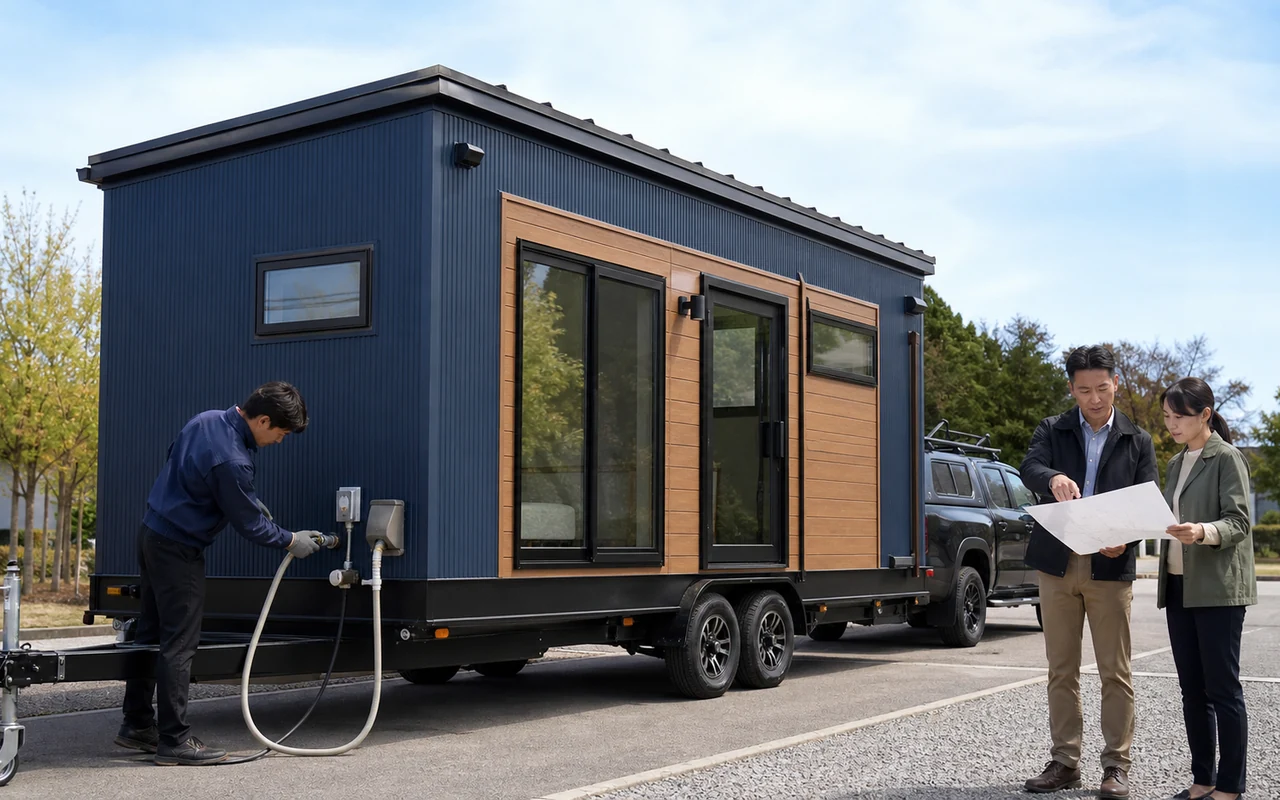
05.移設・撤去・売却の出口
保有期間、移設候補地、牽引費、クレーン等の作業費、インフラ切離し、土地原状回復、保管、売却を比較します。帳簿価額との差による売却損益と消費税も出口表に入れます。
※制度が使えるかだけでなく、事業として続けられるかを先に確認します。
トレーラーハウスの減価償却と税効果を60秒で概算
取得価額、当期の事業供用月数、追加償却前の課税所得、実効税率、稼働・維持費を入力し、4年定額の比較モデルによる減価償却費、税効果と運用収支を概算します。4年は一律の耐用年数ではありません。車両か建築物か、設備を分けるかを先に確認してください。
取得・運用条件を入力
4年定額の比較モデルです。車両か建築物か、設備を分けるかを先に確認してください。
概算結果
4年定額比較モデルの償却目安、税効果、運用収支を並べます。
1・2・5・10年目の比較モデル
4年は比較用の仮定で、一律の耐用年数ではありません。土地費、人件費、借入返済、移設・撤去、売却損益、消費税は別途確認してください。
試算条件を無料診断相談から導入判断まで
5つのステップ
購入を急がず、条件整理から現物・書類確認、税務確認、実行判断まで順に進めます。
無料診断を予約
設置希望地、用途、予算、導入希望時期を送信します。土地や商品が未確定でも、候補選定前に必要な確認資料を整理できます。 準備するもの:決算月、予算、用途、設置候補地、希望時期
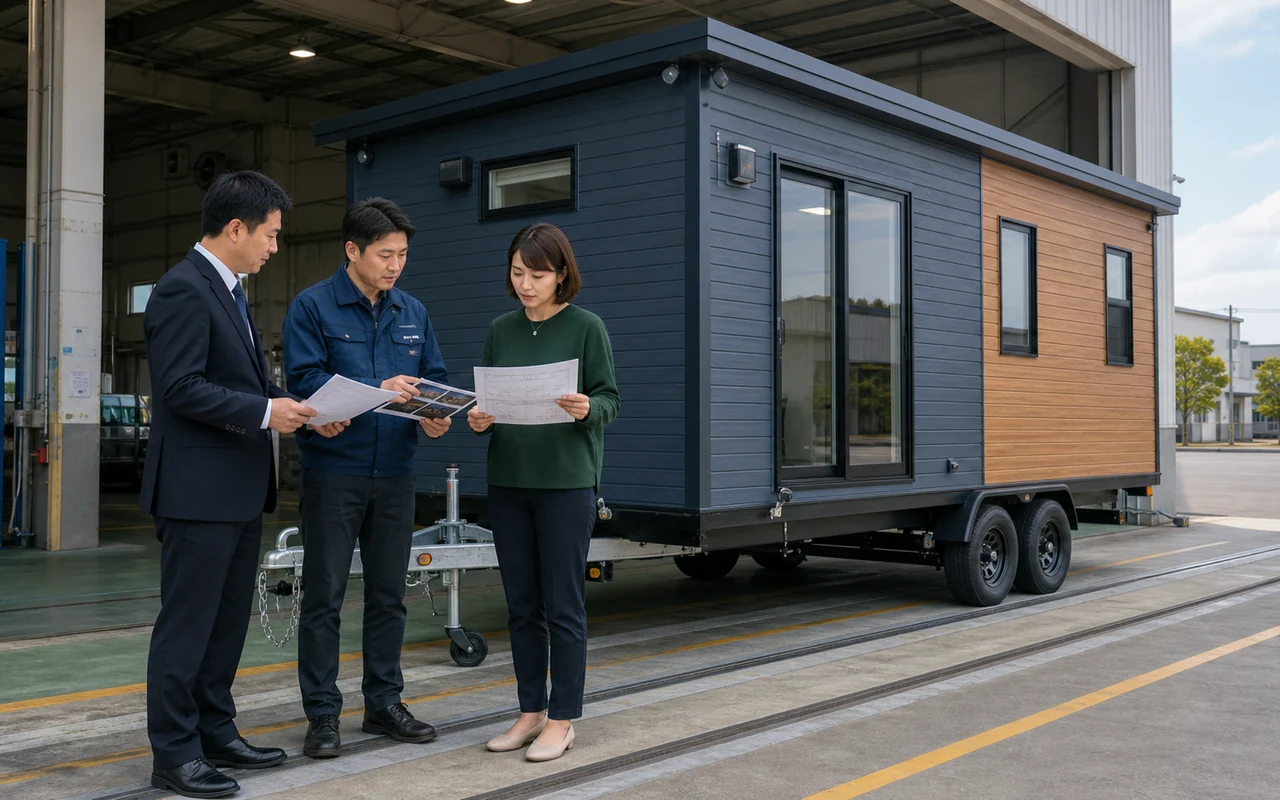
現物と配置を確認
仕様書、写真、配置図から、車輪、牽引装置、接続、階段・デッキ、搬出経路を確認し、車両・建築物の判断に必要な事実を整理します。 準備するもの:商品仕様、写真、寸法、配置図、インフラ接続案
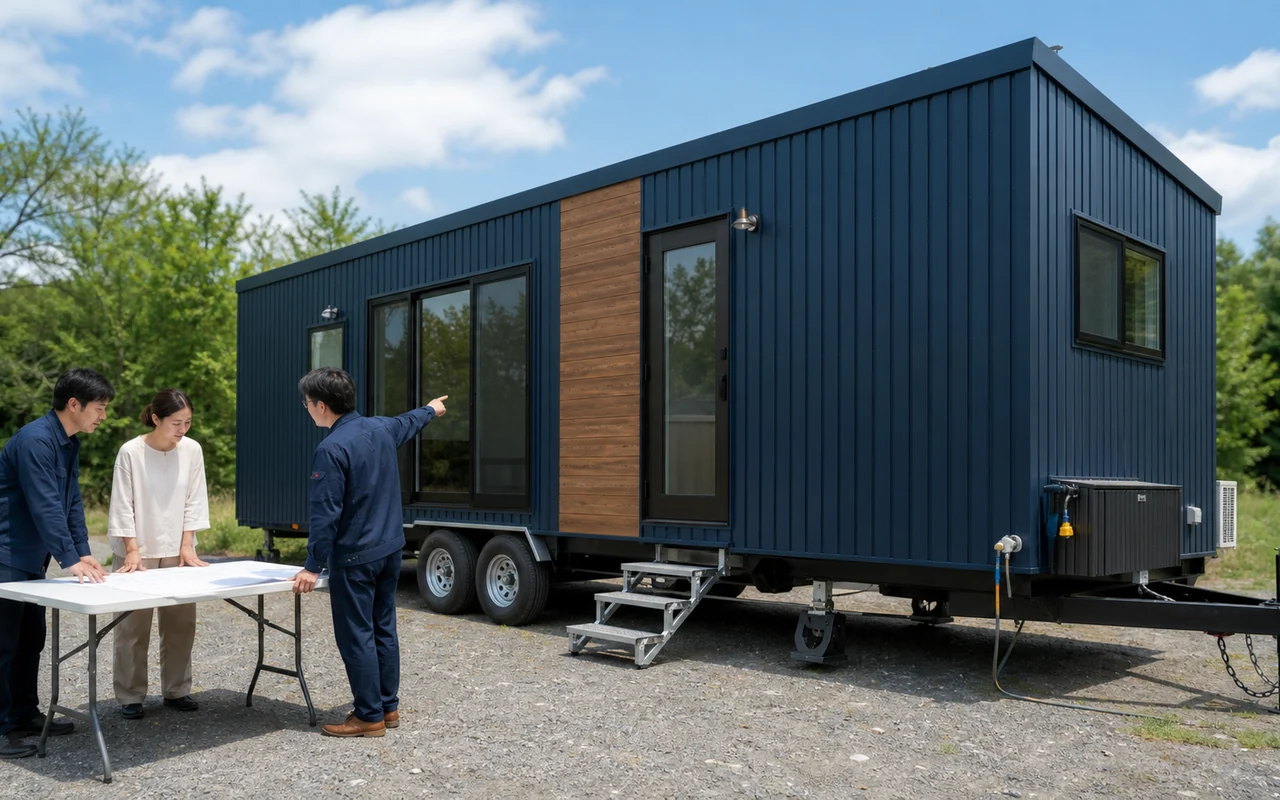
行政と用途条件を確認
所在地と用途を基に、建築、都市計画、消防、保健所、道路・車両関係などの相談先を確認します。販売会社の説明だけでなく所管行政庁の回答を記録します。 準備するもの:所在地、土地契約案、用途、営業内容、営業時間
税務と10年収支を比較
本体・設備・工事の内訳、供用時期、候補となる資産区分を整理し、導入しない案・候補A・候補Bの運用、税効果、移設・撤去を同じ期間で比較します。 準備するもの:見積内訳、供用予定、売上計画、維持・移設・撤去見積
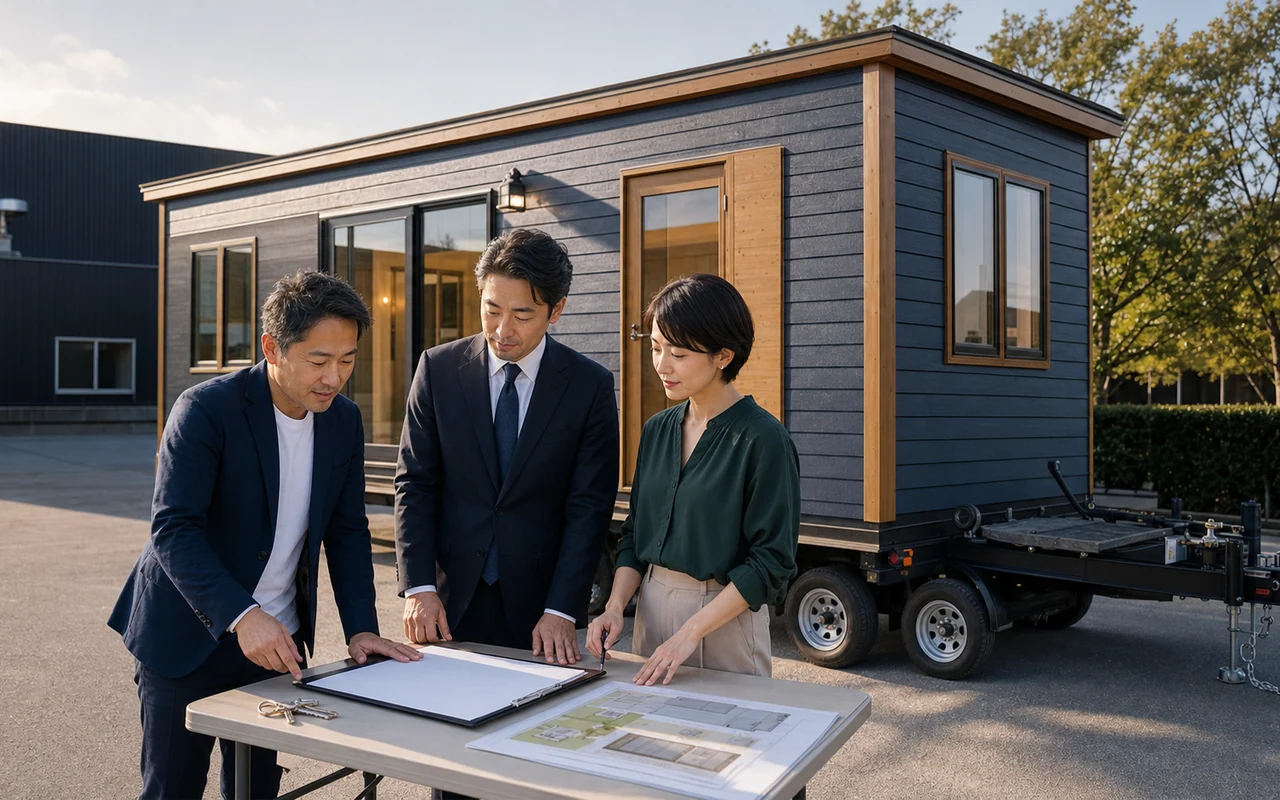
専門家確認後に判断
行政相談記録、資産内訳、収支表、契約案を、建築士・行政書士・税理士等の必要な専門家へ共有します。設置と運用が成立することを確認してから契約します。 準備するもの:行政回答、診断整理表、契約案、資金計画、出口条件
DSSの無料診断・
導入サポート
トレーラーハウスの購入前に、税務・契約・運用・出口の確認事項を一緒に整理します。
車輪・牽引・接続・固定物・搬出経路を、写真と図面で確認できる形に整理します。 お渡しする整理内容:現状、計画、未確認事項、行政へ質問する項目の一覧
本体、シャーシ、内装、設備、現地工事、外構を分け、税理士へ確認する資産区分と耐用年数の候補を整理します。 お渡しする整理内容:一式見積を分解する項目表と不足する見積・仕様資料
所在地と用途から、建築、都市計画、消防、保健、道路・車両等の相談先と確認結果を管理します。 お渡しする整理内容:確認先、相談日、担当部署、回答、追加条件を記録する台帳
初期費用、売上、維持、土地、移設、撤去、原状回復、売却を年別に置き、税効果とは別に手残りを比較します。 お渡しする整理内容:導入しない案を含む3案比較と撤退条件・再判定時期
一次資料:国土交通省 トレーラーハウス等の建築基準法上の取扱い(関係通知収録) / 国土交通省 日本建築行政会議 基準総則・集団規定の適用事例 / 国税庁 主な減価償却資産の耐用年数表 / 国税庁 No.5404 中古資産の耐用年数 / 国税庁 No.5402 修繕費とならないものの判定 / 国税庁 事業用固定資産を売却した場合の消費税
トレーラーハウス導入を
検討する主なケース
トレーラーハウスの導入目的と事業利用を具体化し、税効果だけに偏らず判断します。
以下は一般的な検討例であり、税効果や収益を保証するものではありません。
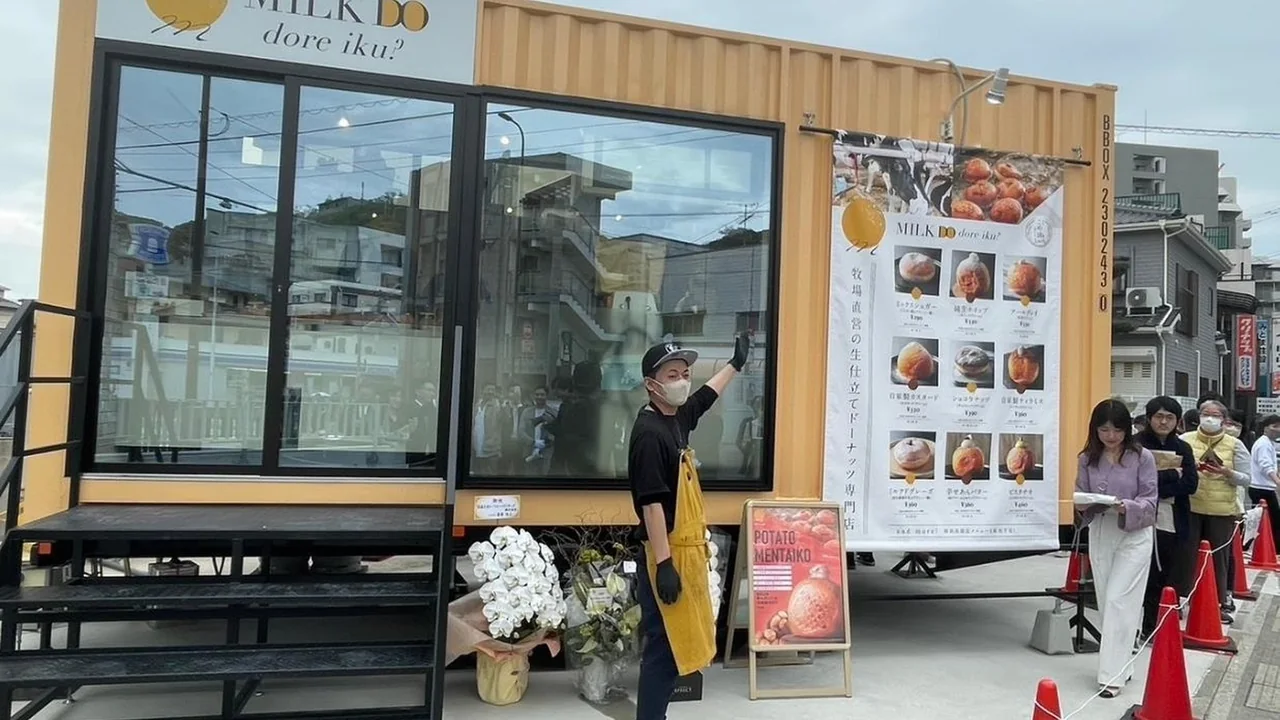
小規模な店舗・受付を設けたい
新拠点の需要を検証しながら、接客・販売に必要な空間を整えるケース。用途地域、消防・保健所等の条件、客数、客単価、人員、土地賃料を確認します。 確認ポイント:用途・立地・必要許認可を確認し、日次売上と稼働を記録できる法人
現場近くに事務所・休憩所が必要
工事、物流、製造、イベント等で一定期間の業務拠点を置くケース。設置期間、従業員数、電気・給排水、避難、防火、移設先、休業日数を具体化します。 確認ポイント:利用期間と撤去時期が明確で、安全衛生と移設条件を管理できる法人
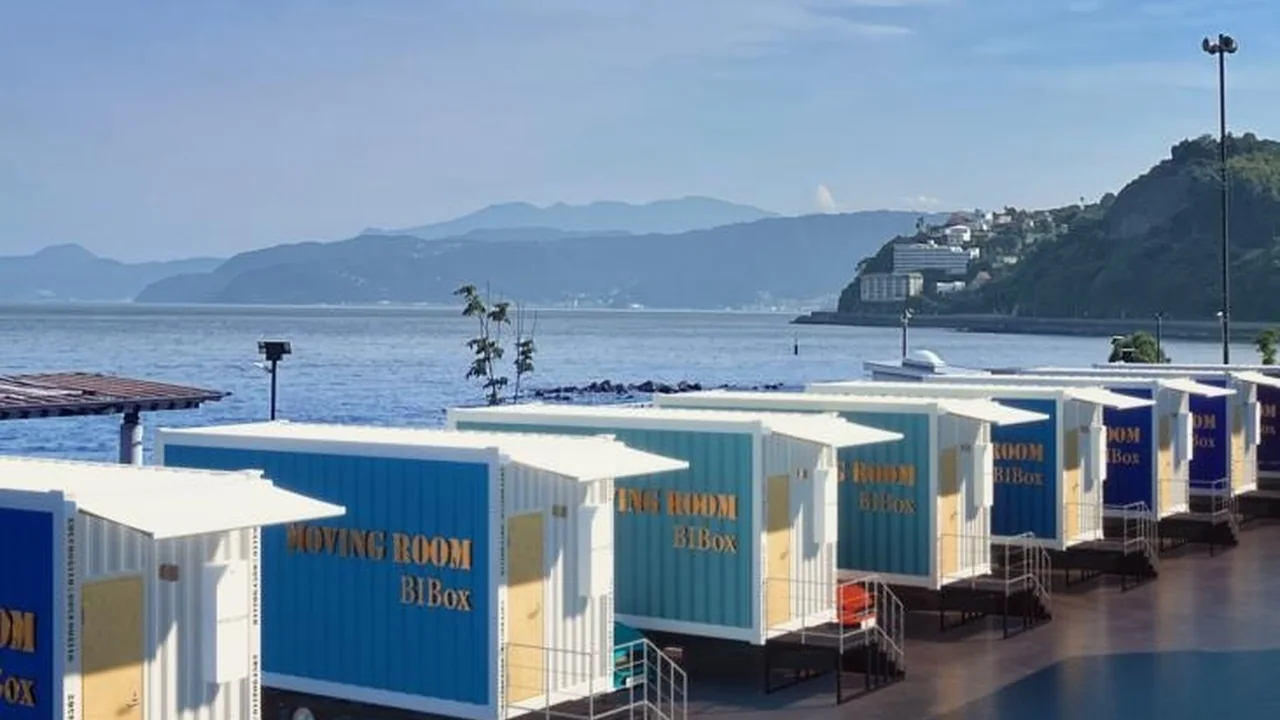
宿泊・観光サービスを検討したい
宿泊や観光用途では、建築物該当性に加え、旅館業、消防、衛生、上下水、避難、運営人員などの条件を先に確認します。稼働率と客単価は季節変動を含めて置きます。 確認ポイント:行政相談と運営許可を前提に、保守的な稼働率で採算を検証できる法人
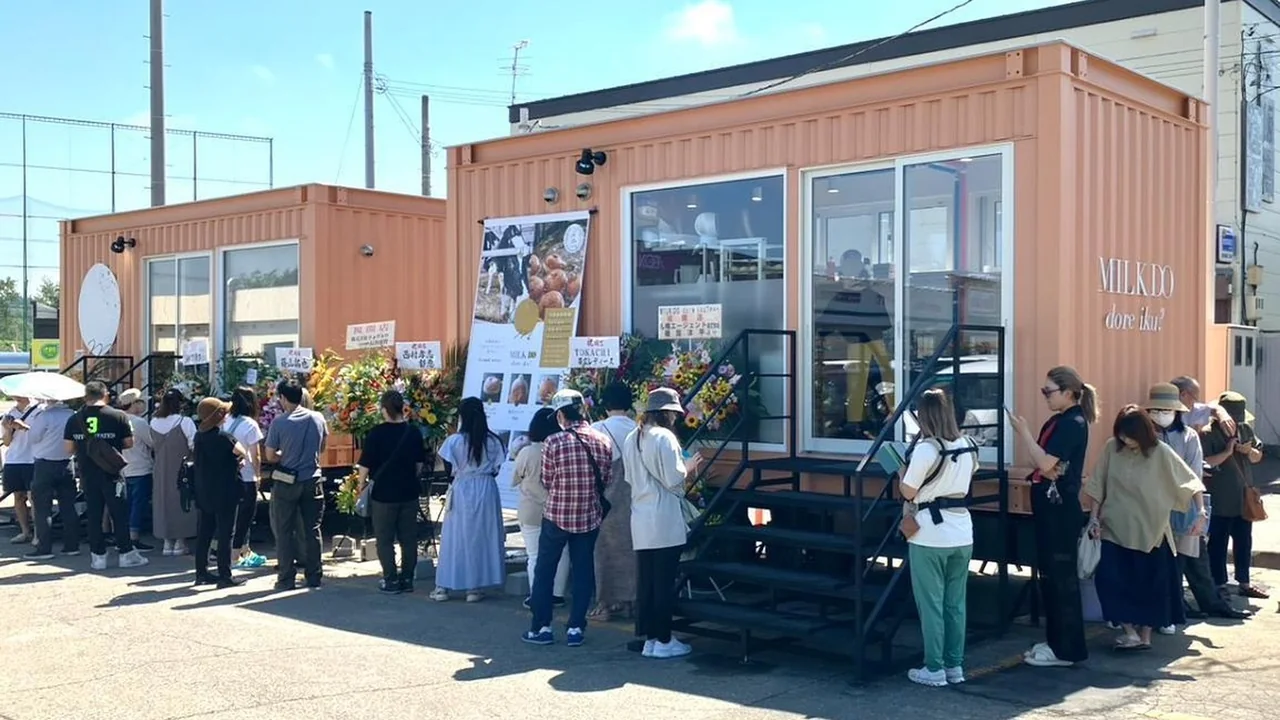
拠点変更に備えて移設余地を持ちたい
土地契約や需要に合わせて拠点変更を検討するケース。車両として移動可能な状態を維持し、牽引、経路、移設先、再接続、原状回復、保管を具体化します。 確認ポイント:移設の技術条件と費用を確認し、移動可能な状態を継続管理できる法人
トレーラーハウスの節税で
よくある質問
購入前によくある質問を5つに絞って回答します。個別判断は契約書・見積・利用実態を確認します。
トレーラーハウスは必ず車両として4年で償却できますか?
いいえ。車輪があるだけで一律に車両になるわけではなく、設置後の移動可能性、固定状態、接続方法、用途等を確認します。税務上の資産区分・耐用年数も実態と取得内訳で変わるため、4年は比較モデルにとどめ、行政と税理士等へ個別に確認してください。
どのような状態だと建築物として扱われる可能性がありますか?
土地に定着し、随時かつ任意に移動できない状態は建築物として扱われ得ます。固定した階段・デッキ・囲い、簡単に切り離せない配管・配線、搬出経路がない、車輪が機能しないなどは重要な確認項目です。最終的には所管行政庁へ相談します。
給排水や電気、デッキを付けても車両として扱えますか?
設備の有無だけでなく、移動時に速やかに切り離せる構造か、階段やデッキが移動を妨げないか、実際に搬出できるかを確認します。接続部と固定方法を図面化し、設置前に所管行政庁へ確認してください。
購入前に誰へ何を確認すればよいですか?
建築物該当性や土地・用途は所管行政庁、道路運送・車両条件は該当窓口、消防・保健・旅館業等は用途別の所管、資産区分・耐用年数・供用は税理士等へ確認します。販売会社の説明だけで完結させず、回答を記録してください。
賃貸や売却を前提にするときの注意点はありますか?
稼働率、賃料、空室、修繕、土地費、移設・撤去、原状回復、保管、想定売却額を保守的に置きます。長期貸与など使用形態が資産区分の検討に関係する場合もあります。売却損益と消費税を含め、契約前に専門家へ確認してください。
車両判定と設置条件を
購入前に無料診断
設置場所や商品が決まっていなくても構いません。用途、予算、希望時期から、移動可能性、行政確認、資産内訳、供用、10年収支、移設・撤去までの確認順を整理します。専門家へそのまま共有できる論点表を作ります。